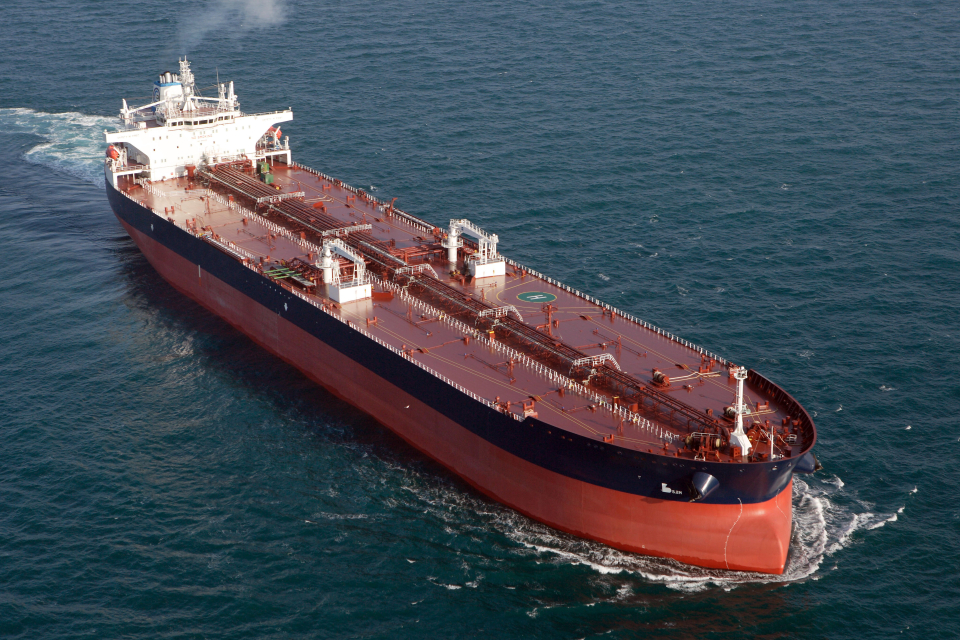
삼성중공업이 버뮤다 선사를 통해 수주한 원유운반선(수에즈막스급) 3척의 실질 발주처가 JP모건 계열로 확인되면서, 금융자본의 탱커 시장 재진입 움직임이 다시 주목받고 있다. 공시상 선주는 ‘버뮤다 지역 선사’로만 공개됐지만, 트레이드윈즈는 이번 프로젝트의 발주 주체를 앤디 데이시(Andy Dacy)가 이끄는 JP Morgan Asset Management 측 이해관계사(interests of JP Morgan)로 특정했다.
삼성중공업은 3월 10일 공시를 통해 버뮤다 지역 선사와 원유운반선 3척에 대한 건조계약을 체결했다고 밝혔다. 계약 규모는 총 4001억원이며, 선박은 2029년 2월까지 순차 인도될 예정이다.
수주 금액을 선박 수로 단순 나누면 척당 약 1333억원, 달러 기준으로는 약 8900만~9700만달러 수준으로 추정된다. 이는 최근 한국 조선소에서 체결되는 에코 사양 수에즈막스 탱커 신조 가격대와 대체로 부합하는 수준이다.
이번 계약의 의미는 단순한 삼성중공업의 탱커 수주 확대를 넘어선다. JP모건은 전통적 산업 선주가 아니라 글로벌 금융투자 성격의 자본을 배경으로 선박 자산에 투자해 온 플레이어로, 시황 사이클과 자산가치 상승 여력을 보고 선대 포트폴리오를 운용하는 성격이 강하다. 이번 발주를 두고 JP모건이 수에즈막스 신조 슬롯 확보에 나선 사례라고 전했으며, 앞서 2월에는JP모건 계열 이해관계사가 한국 조선소와 수에즈막스 슬롯 확보를 두고 협의 중이라고 외신이 보도한 바 있다.
이는 최근 탱커 시장에서 나타나는 선복 확보 경쟁과도 맞물린다. 올해 들어 전 세계적으로 계약된 탱커 신조선이 약 40척 수준까지 쌓이고 있다. 러시아 제재, 중동 긴장, 원유 교역 재편, 장거리 항해 증가 등으로 탱커 톤마일 수요가 구조적으로 확대된 가운데, 노후선 대체 수요와 환경규제 대응이 동시에 작용하면서 금융투자자까지 신조시장에 적극 뛰어드는 흐름이 강화되는 모습이다.
특히 수에즈막스는 VLCC와 아프라막스의 중간급 원유운반선으로, 대서양권 원유 수송과 지역 간 유연한 배선이 가능하다는 점에서 최근 시장성이 높게 평가된다. 척당 약 15만~16만dwt급인 이 선형은 대형화와 범용성의 균형이 좋아, 서아프리카·지중해·미주 원유 물류는 물론 지정학 변수에 따른 항로 재편 국면에서도 활용도가 높다. 이번 JP모건 발주가 바로 이 수에즈막스 세그먼트를 겨냥했다는 점은, 금융권이 단기 시황 변동보다는 중기 자산가치와 운임 수익성을 함께 보고 있다는 해석으로 이어진다. 이 부분은 선형 특성과 최근 시장 흐름에 대한 업계 분석이다.
삼성중공업 입장에서도 이번 계약은 탱커 포트폴리오 보강 측면에서 의미가 크다. 회사는 이번 계약을 포함해 올해 누적 수주 실적이 총 11척, 21억달러로 연간 수주 목표 139억달러의 15%를 달성했다고 밝혔다. 선종별로는 LNG운반선 3척, 에탄운반선 2척, 컨테이너운반선 2척, 원유운반선 4척으로 집계됐으며, 현재 수주잔고는 137척, 295억달러 규모라고 설명했다. 즉, 삼성중공업은 LNG선 중심 구조에 더해 에탄선·컨테이너선·탱커를 아우르는 고부가가치 선종 포트폴리오를 유지하고 있는 셈이다.
여기서 눈에 띄는 대목은 JP모건과 삼성중공업의 접점이 올해 들어 탱커에만 국한되지 않는다는 점이다. 트레이드윈즈는 지난 1월 삼성중공업이 공시한 버뮤다 선주 발 LNG운반선 2척 역시 JP모건 측 발주로 확인됐다고 보도했다. 당시 계약 규모는 7272억원 수준이었고, 척당 가격은 약 2억5200만달러로 추정됐다. 이는 JP모건이 2026년 들어 삼성중공업에 LNG선과 탱커를 잇달아 발주하며 선종 분산형 자산 투자 전략을 강화하고 있음을 시사한다.
이 같은 흐름은 선주 지형 변화라는 측면에서도 흥미롭다. 전통적 탱커 발주 시장은 그리스계 선주, 중동계 국영선사, 일부 유럽 오너들이 주도해 왔지만, 최근에는 사모자본과 자산운용사, 금융기관 계열 투자주체들이 조선소 슬롯을 선점하는 사례가 늘고 있다. 신조가 인도되는 2028~2029년 시점을 겨냥해 지금부터 슬롯을 확보해 두는 방식인데, 이는 향후 운임 회복과 친환경·고효율 선박에 대한 프리미엄을 동시에 노리는 전략으로 읽힌다. 이번 JP모건의 수에즈막스 3척 발주도 그 연장선상에 놓여 있다. 이 부분은 공개 보도와 조선·해운 시장 구조를 바탕으로 한 해석이다.
결국 이번 계약은 세 가지 측면에서 의미를 가진다. 첫째, 삼성중공업이 탱커 시장에서도 안정적으로 수주를 이어가고 있다는 점이다. 둘째, JP모건 같은 금융자본이 다시 탱커 신조시장에 본격적으로 베팅하고 있다는 점이다. 셋째, 최근 지정학 리스크와 원유 물류 재편 속에서 수에즈막스급 탱커의 전략적 가치가 재평가되고 있다는 점이다. 공시상 익명으로 처리됐던 ‘버뮤다 선사’의 정체가 JP모건 계열로 드러나면서, 이번 발주는 단순한 선박 3척 계약을 넘어 금융자본의 선박 자산 투자 확대와 한국 조선소의 슬롯 경쟁력을 동시에 보여준 사례로 평가된다.