올해 글로벌 조선 시장의 신규 선박 발주가 큰 폭으로 줄어든 가운데, 국내 조선업계는 경쟁국 대비 선방하며 수주 점유율을 20%대로 되돌릴 전망이다. 영국 조선·해운시황 분석기관 클락슨리서치에 따르면 2025년 1~11월 누적 글로벌 발주량은 4499만CGT(1627척)로 전년 동기 대비 37% 감소했다. 같은 기간 한국은 1003만CGT(223척)를 수주해 점유율 22%를 기록했다.
수주 물량 자체는 전년 대비 소폭 감소했지만, 중국의 감소 폭이 더 컸다. 중국은 1~11월 2664만CGT를 수주해 전년 대비 47% 급감했고, 이에 따라 한국은 상대적으로 점유율을 끌어올렸다. 지난해 한국의 연간 점유율이 2016년 이후 최저 수준인 17%까지 떨어졌던 점을 감안하면, 올해 ‘20%대 회복’은 수주 구조가 재정렬되는 신호로 해석된다.
업계는 미국발 공급망·통상 기조 변화가 물량 흐름에 영향을 준 것으로 보고 있다. 입항수수료 등 중국 조선업을 겨냥한 견제 조치와 함께 ‘MASGA(미국 조선업을 다시 위대하게)’로 상징되는 정책 흐름이 발주처의 리스크 분산을 자극하면서, 일부 수요가 한국으로 이동했다는 분석이 뒤따른다.
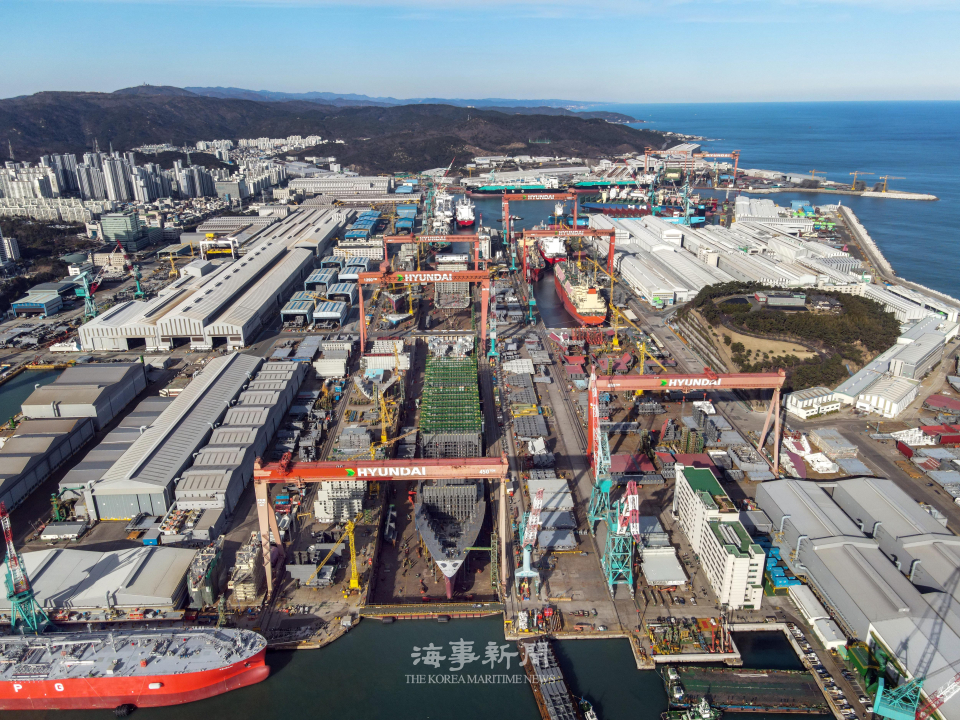
국내 ‘빅3’의 실적도 시장 둔화 국면에서 비교적 견조했다. HD한국조선해양은 올해 누적 181억6000만달러(129척)를 수주해 연간 목표(180억5000만달러)의 100.6%를 채우며 2021년 이후 5년 연속 목표 초과 달성을 이어갔다. 한화오션은 VLCC 20척, LNG운반선 13척 등을 포함해 98억3000만달러를 수주하며 전년 실적(89억8000만달러)을 넘어섰다. 삼성중공업은 LNG선·셔틀탱커·컨테이너선 등 74억달러를 수주해 목표(98억달러) 대비 76% 수준이지만, 해양플랜트 추가 수주 가능성이 거론되며 연말·연초 수주전에서 반등 여지를 남겼다.
조선업계는 내년 시장을 두고 “발주 사이클이 다시 살아날 경우, 정책·지정학 변수로 중국 쏠림이 완화되는 흐름 속에서 한국 조선소의 선택과 집중 전략이 점유율 개선으로 이어질 수 있다”는 기대를 내놓고 있다. 다만 건조 슬롯 포화로 선별 수주 기조가 강화되는 만큼, 단순 물량 경쟁보다 고부가 선종 중심의 수익성 방어가 내년 성적표를 좌우할 것으로 전망된다.