한국투자증권, 목표주가 4만3천원→4만원 하향…투자의견 '매수' 유지
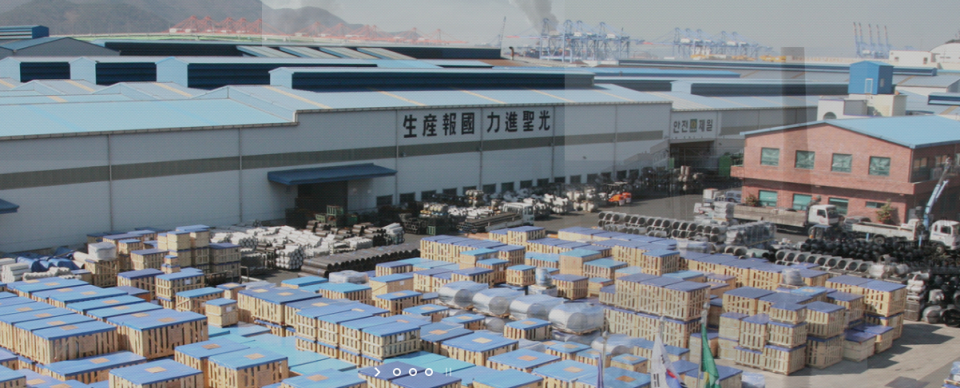
조선·에너지 플랜트용 피팅(관 이음쇠) 전문업체 성광벤드가 생산공정 병목과 선적 지연 등의 영향으로 3분기 시장 기대치를 크게 밑도는 실적을 기록했다.
한국투자증권은 9일 성광벤드의 3분기 실적 부진과 동종 기자재 업체들의 기업가치 하락을 반영해 목표주가를 기존 4만3천원에서 4만원으로 7% 하향 조정했다. 다만 투자의견은 '매수'를 유지했다.
성광벤드의 3분기 연결 매출액은 428억원으로 전년 동기 대비 33.6% 감소했다. 시장 전망치(컨센서스)도 38.2% 밑돌았다.
김건우 한국투자증권 연구원은 실적 부진의 주요 원인으로 약 200억원 규모의 탄소강 피팅 매출 인식 지연을 지목했다. 급증한 수주 물량을 처리하는 과정에서 생산공정의 구조적 병목이 발생했고, 조업 일수 감소와 선적 지연까지 겹쳤다는 분석이다.
특히 생산능력 확대나 공정 개선이 이뤄지지 않을 경우 향후 실적 회복과 기업가치 상승에도 제약이 따를 것으로 전망했다.
김 연구원은 "대량의 탄소강 피팅 물량을 소화할 수 있는 공정 전환이나 증설 계획이 발표되지 않는다면 동종 기업 대비 높은 기업가치를 인정받기 어려울 것"이라고 지적했다.
한편 성광벤드의 전 거래일 종가는 2만1천500원으로, 한국투자증권이 제시한 목표주가와는 상당한 격차를 보이고 있다.
저작권자 © 해사신문 무단전재 및 재배포 금지