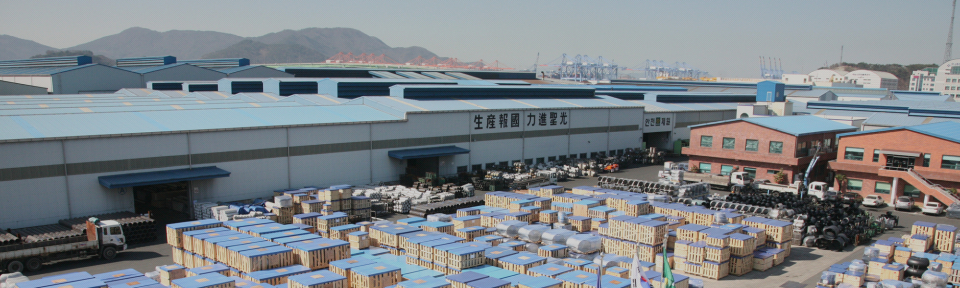
조선·해양·플랜트용 피팅(Fitting) 전문기업 성광벤드가 올해 1분기 수익성 둔화를 나타내며, 조선업 슈퍼사이클 속에서도 기자재 업계의 실적 회복에는 여전히 시간차가 존재함을 보여줬다.
성광벤드는 8일 공시를 통해 1분기 연결 기준 영업이익이 65억6,900만원으로 전년 동기 대비 38.9% 감소했다고 밝혔다. 같은 기간 매출은 591억3,700만원으로 7.2% 줄었고, 당기순이익도 84억2,700만원으로 8.2% 감소했다.
표면적으로는 수익성 악화가 두드러졌지만, 이는 글로벌 조선·해양 발주 증가가 기자재 실적에 즉시 반영되지 않는 산업 구조적 특성이 반영된 결과로 해석된다. 성광벤드의 주력 제품은 LNG선, 해양플랜트, 석유화학 및 발전 프로젝트용 배관 연결재로, 선박 본체 수주 이후 실제 기자재 발주는 설계·조달 단계에 따라 후행적으로 발생하는 경우가 많다.
특히 지난해부터 이어진 고금리·프로젝트 지연, 일부 플랜트 투자 조정, 원자재 가격 변동 등이 복합적으로 작용하면서 매출 감소폭보다 영업이익 감소폭이 더 크게 나타난 것으로 분석된다.
조선업계에서는 HD현대·삼성중공업·한화오션 등 대형 조선소가 LNG선과 FSRU, FLNG 등 고부가 프로젝트를 잇달아 확보하고 있지만, 밸브·피팅·배관 등 후방 기자재 업체들은 본격 매출 인식까지 일정한 시차를 겪고 있다. 다시 말해 조선소가 먼저 웃고, 기자재 업체는 뒤따라 실적이 개선되는 구조다.
다만 업계는 성광벤드의 이번 실적을 구조적 부진보다 ‘과도기적 조정’으로 보는 시각이 우세하다. 글로벌 LNG 인프라 확대, 해양플랜트 재개, 암모니아·수소 등 차세대 연료선 시장 확대가 본격화될 경우 고사양 배관 기자재 수요 역시 중장기적으로 증가할 가능성이 크기 때문이다.
성광벤드의 1분기 실적은 조선업 호황이 산업 전반으로 확산되는 과정에서 나타나는 ‘후방산업의 체감 지연’을 보여주는 사례로, 국내 조선해양 기자재 업계가 향후 수주잔고 현실화와 원가 안정 여부에 따라 실적 반등 여부가 갈릴 것으로 전망된다