中 후동중화조선, 낮은 선가에 수주 재검토…헝리중공업 대안 부상
3분기 영업실적 호조에 연간 EBITDA 전망 140억~145억 달러로 상향
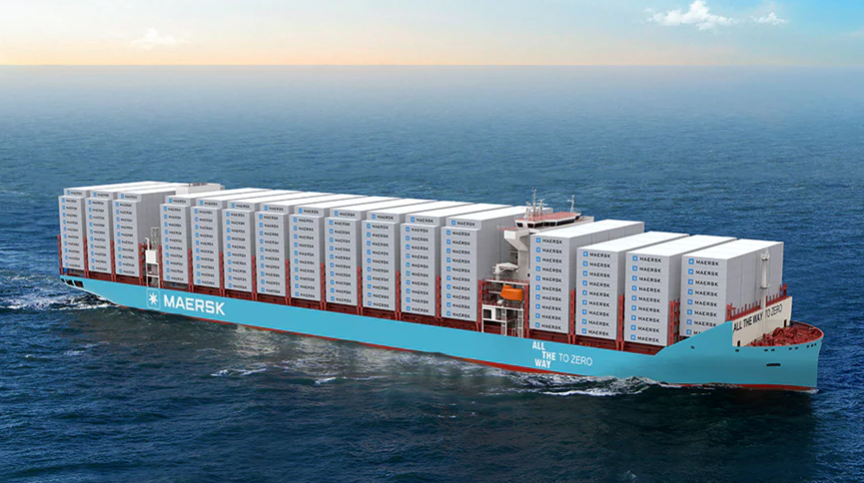
세계적인 컨테이너선사 머스크(Maersk)가 추진 중인 2만TEU급 이상 초대형 컨테이너선 20여 척의 신조 발주가 선가 협상 문제로 지연되고 있는 것으로 알려졌다.
해운 전문매체 리비에라 마리타임 미디어(Riviera Maritime Media)는 5일 조선·해운업계 소식통을 인용해 머스크가 중국 조선소들과 대규모 컨테이너선 신조 프로젝트를 협의하고 있지만, 선가를 둘러싼 이견으로 최종 계약에 어려움을 겪고 있다고 보도했다.
당초 옵션을 포함해 20척 이상의 초대형 컨테이너선 건조 후보로 거론됐던 중국선박공업그룹(CSSC) 산하 후동중화조선은 머스크가 제시한 선가의 수익성이 낮다는 이유로 수주 참여를 재검토하는 것으로 전해졌다.
선박 인도 일정은 머스크의 요구에 부합하지만 가격 조건이 조선소 측에 매력적이지 않다는 것이다.
이에 따라 다른 중국 조선소가 수주 경쟁에 다시 참여할 가능성이 제기되고 있다. 특히 지난 9월 발표된 머스크의 1만8,600TEU급 LNG 이중연료 컨테이너선 26척 발주 물량 가운데 상당수를 확보한 것으로 알려진 헝리중공업이 대안으로 거론된다.
다만 머스크는 해당 발주 협상과 관련해 시장의 소문에 대해서는 논평할 수 없다는 입장을 밝혔다. 따라서 선박 발주 규모와 건조 조선소는 아직 확정되지 않았다.
알파라이너(Alphaliner)에 따르면 머스크의 운항 선대는 743척, 약 470만TEU이며, 현재 건조 중인 선박은 137척, 약 180만TEU에 달한다. 글로벌 컨테이너선 시장 점유율은 13.5%다.
한편 머스크는 올해 3분기 실적 호조에 힘입어 연간 이익 전망치를 다시 상향 조정했다.
머스크는 2026년 연간 조정 EBITDA 전망치를 기존 105억~125억 달러에서 140억\~145억 달러로 높였다. 조정 EBIT 전망치도 45억\~65억 달러에서 80억\~85억 달러로 상향했다.
3분기 조정 EBITDA는 47억 달러로 전년 동기 27억 달러보다 약 74% 증가했으며, 조정 EBIT도 11억 달러에서 32억 달러로 크게 늘었다.
머스크는 글로벌 지정학적 불확실성에도 소비 수요와 전기화, 에너지, 인공지능(AI) 인프라 투자 확대에 따른 산업화물 증가가 실적 개선을 견인했다고 설명했다.
특히 아시아 지역의 태풍과 항만 혼잡으로 선박 공급이 제약되면서 운임 상승을 뒷받침했다. 3분기 글로벌 항만 평균 대기시간은 최고 16.6시간에 달해 2023년 1월 이후 가장 높은 수준을 기록했다.
이에 따라 상하이컨테이너운임지수(SCFI) 기준 3분기 평균 현물운임은 전 분기보다 46% 상승했다.
빈센트 클레르크 머스크 최고경영자(CEO)는 "지정학적 불확실성과 공급망 혼란에도 세계 무역은 높은 회복력을 보이고 있다"며 "일부 항로에서는 수요가 공급 가능한 선복량을 웃돌고 있다"고 밝혔다.
머스크의 공식 실적 발표에서도 3분기 실적 개선과 연간 이익 전망 상향이 확인됐다.