에버그린 이번 주 수에즈 재개…양밍도 12월 합류
2027년 1분기 주요 선사 대부분 복귀 전망…신조 발주 640만TEU로 연간 기록 경신
글로벌 컨테이너선사들의 수에즈운하 복귀 움직임이 본격화하고 있다. 홍해·수에즈항로 정상화가 빠르게 진행되는 가운데 공급 증가로 컨테이너 운임에는 하방 압력이 커지고 있지만, 중동과 유럽 주요 항만에서는 혼잡이 심화되는 등 시장 내 엇갈린 흐름이 나타나고 있다.
해운시장 분석기관 라이너리티카(Linerlytica)가 지난 2일 발표한 ‘Market Pulse 2026 Week 44’에 따르면 에버그린은 이번 주부터 수에즈운하 통항을 재개한다.
이에 따라 에버그린은 OCEAN Alliance 소속 선사 가운데 마지막으로 수에즈항로에 복귀하는 선사가 됐다.
양밍도 뒤를 이을 예정이다. 양밍은 오는 12월부터 Premier Alliance 파트너인 ONE, HMM과 함께 수에즈항로에 복귀할 계획이다.
라이너리티카는 2027년 1분기까지 3대 주요 컨테이너선 얼라이언스와 MSC가 모두 수에즈항로로 완전 복귀할 것으로 전망했다. 이 경우 주요 글로벌 선사 가운데 희망봉 우회항로를 계속 사용하는 선사는 사실상 ZIM만 남게 될 것으로 예상된다.
컨테이너선사들의 수에즈 복귀는 글로벌 선복 공급에도 상당한 영향을 미칠 전망이다.
홍해 사태 이후 선사들이 아시아~유럽 항로에서 희망봉을 우회하면서 항해거리가 늘어나고 선복이 흡수됐지만, 수에즈항로 복귀가 확대될 경우 동일한 물동량을 처리하는 데 필요한 선복량이 감소하기 때문이다.
이에 따라 최근 컨테이너 운임도 하락 압력을 받기 시작했다.
라이너리티카는 11월 1일 시행된 운임 인상이 시장에 제대로 정착하지 못하고 있으며, 향후 수주 동안 추가적인 운임 약세가 나타날 가능성이 있다고 분석했다.
특히 공급 증가 속도가 수요 증가를 웃돌기 시작하면서 주요 간선항로를 중심으로 선사들의 운임 방어가 쉽지 않을 것으로 전망됐다.
다만 홍해와 아라비아해 항로는 예외적인 강세를 이어가고 있다.
이들 항로는 높은 운임과 강한 수요를 바탕으로 신규 선복을 계속 끌어들이고 있다.
MSC는 최근 극동~중동 서비스 개편을 통해 2만4000TEU급 초대형 컨테이너선을 코르파칸(Khor Fakkan)에 투입하기 시작했다. 현지 항만에서 심각한 접안 지연이 발생하고 있음에도 불구하고 대형 선박을 추가 투입할 만큼 중동항로 수요가 강하다는 분석이다.
중동지역 항만 혼잡은 사상 최고 수준까지 상승한 것으로 나타났다.
유럽 항만에서도 혼잡이 다시 확대됐다. 일부 항만 노동자들이 ‘항만의 군사화’에 반대하는 파업에 나선 데다 전주 발생한 폭풍의 여파까지 겹치면서 선박 대기와 작업 지연이 늘어난 것으로 분석됐다.
반면 컨테이너선 신조 발주시장은 전례 없는 호황을 이어가고 있다.
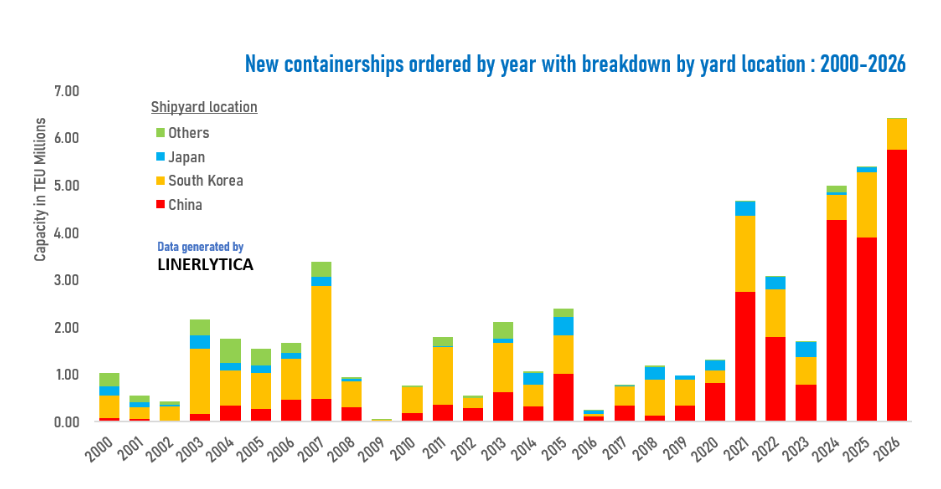
라이너리티카에 따르면 올해 1~10월 발주된 컨테이너선은 총 640만TEU에 달했다.
아직 연말까지 두 달이 남아 있음에도 이미 기존 연간 발주 기록을 넘어섰다.
컨테이너선 신조 발주량은 최근 3년 연속 500만TEU를 돌파했다.
대규모 발주가 이어지면서 글로벌 컨테이너선 수주잔량은 사상 최대인 1660만TEU까지 증가했으며, 현존 선대 대비 수주잔량 비율도 47.8%로 상승했다.
특히 중국 조선업계의 독주가 더욱 뚜렷해지고 있다.
올해 들어 발주된 컨테이너선 가운데 중국 조선소가 수주한 비중은 89%에 달했다.
이에 따라 전체 컨테이너선 수주잔량에서 중국의 비중은 82%까지 높아진 반면 한국의 점유율은 15%로 낮아졌다.
이는 글로벌 컨테이너선 발주시장이 중국 중심으로 빠르게 재편되고 있음을 보여준다.
라이너리티카는 수에즈항로 정상화가 빨라지면서 그동안 희망봉 우회로 흡수됐던 선복이 다시 시장에 풀리는 가운데, 기록적인 신조선 인도가 동시에 진행될 경우 공급 부담이 더욱 커질 수 있다고 보고 있다.
따라서 2027년 컨테이너선 시장은 수에즈 복귀에 따른 실질 선복 증가와 사상 최대 규모의 수주잔량이라는 이중 공급압력에 직면할 가능성이 높다.
반면 중동항로의 강한 수요와 항만 혼잡 등은 일부 항로에서 선복을 흡수하는 완충요인으로 작용할 전망이다.
전문가들은 향후 컨테이너 운임은 수에즈항로 복귀 속도와 신조선 인도량, 중동지역 항만 혼잡, 주요 선사들의 공급조절 능력에 따라 좌우될 것으로 분석하고 있다.