세계 2위 석탄 수입국인 인도의 석탄 해상물동량이 올해 들어 7% 감소하면서 글로벌 건화물선 시장에 부담을 주고 있는 것으로 나타났다. 특히 인도향 석탄 운송 비중이 높은 수프라막스급 선박이 상대적으로 큰 타격을 받은 가운데, 최근 현지 발전소의 석탄 재고가 급격히 줄어들면서 단기적으로 수입 물동량이 회복될 가능성이 제기됐다.
BIMCO는 5일 올해 1~10월 인도향 석탄 해상운송량이 전년 동기 대비 7% 감소했다고 밝혔다.
필리페 구베이아(Filipe Gouveia) BIMCO 해운분석 매니저는 “수입 석탄 가격 상승으로 인도의 석탄 수입이 감소했다”며 “발전 부문을 중심으로 연료탄 수요는 여전히 강하지만 국내 생산 증가가 이를 따라가지 못하면서 발전소들이 재고를 소진하고 있다”고 분석했다.
인도의 수입 석탄 가격 상승에는 루피화 약세와 국제 석탄가격 상승이 동시에 영향을 미쳤다.
특히 호르무즈 해협의 공급 차질 이후 LNG 공급이 타이트해지면서 유럽연합(EU)과 일본, 한국이 석탄 발전량을 늘린 것이 국제 석탄가격을 끌어올린 요인으로 지목됐다. 중국 역시 2분기 말 광산 사고 이후 안전점검을 위한 광산 폐쇄로 국내 생산이 감소하면서 석탄 수입을 확대했다.
반면 인도 내 석탄 수요 자체는 오히려 증가하고 있다.
BIMCO에 따르면 올해 인도의 석탄화력 발전량은 전년 대비 약 9% 증가했다. 태양광과 풍력 발전량도 늘었지만 엘니뇨 영향에 따른 약한 몬순으로 수력발전이 감소하면서 석탄 수요를 대체하는 효과는 제한적이었다.
그러나 같은 기간 인도 국내 석탄 생산량 증가율은 약 4%에 그쳤다. 부족한 공급을 수입 확대가 아닌 기존 재고 소진으로 충당하면서 발전소의 석탄 비축량이 빠르게 감소했다.
11월 1일 기준 인도 석탄화력발전소의 48%가 석탄 재고가 위험 수준(critically low)까지 떨어진 것으로 집계됐다.
인도의 수입 감소는 글로벌 건화물선 시장에도 직접적인 영향을 미치고 있다. 인도는 세계 석탄 해상물동량의 약 17%를 차지하는 세계 2위 석탄 수입국이다.
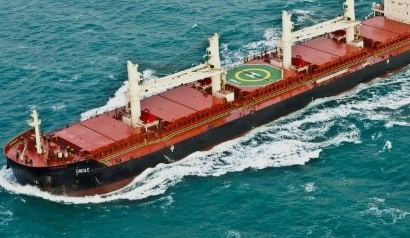
선형별로는 수프라막스의 타격이 가장 컸다. 올해 1~10월 수프라막스급 선박을 이용한 인도향 석탄 물동량은 전년 대비 16% 감소했다.
반면 파나막스급 선박의 인도향 석탄 운송량은 4% 감소하는 데 그쳤다. BIMCO는 파나막스가 석탄 화물을 놓고 다른 선형과 적극적으로 경쟁하면서 상대적으로 물동량을 방어한 것으로 분석했다.
다만 최근에는 수입 수요가 바닥을 지나고 있다는 신호도 나타나고 있다.
지난 10월 인도향 석탄 해상운송량은 전년 동월 대비 7% 증가했다. 발전소들의 석탄 재고가 위험 수준까지 떨어지면서 전력업체들이 물량 확보에 나선 데다 일부 지역의 전력 부족도 석탄 구매를 자극한 것으로 풀이된다.
BIMCO는 높은 전력 수요가 지속되는 상황에서 발전소들이 재고를 다시 확충해야 하는 만큼 향후 수개월 동안 인도의 석탄 수입이 건화물선 수요를 일정 부분 지지할 가능성이 있다고 내다봤다.
다만 중장기적인 수입 확대 폭은 제한적일 전망이다.
국제에너지기구(IEA)는 2027년 인도의 석탄 수요 증가율을 2.5% 수준으로 전망하고 있다. 전력 수요와 산업활동 확대에도 불구하고 수력발전량이 정상화될 경우 석탄 수요 증가세가 둔화할 수 있기 때문이다.
여기에 인도 정부가 국내 석탄 생산 확대를 추진하고 있어 석탄 소비 증가가 그대로 수입 증가로 연결되기는 어려울 것으로 예상된다.
구베이아 매니저는 “향후 인도의 전력 수요와 산업활동은 증가하겠지만 수력발전 회복이 석탄 수요 증가를 제한할 수 있다”며 “국내 석탄 생산 확대 역시 수입 수요를 억제하면서 인도의 석탄 수입은 소폭 증가하는 데 그칠 것으로 예상된다”고 말했다.
건화물선 시장에서는 단기적으로 인도 발전소의 재고 재축적에 따른 석탄 수입 회복이 수프라막스와 파나막스 수요를 지지할 수 있지만, 국내 생산 확대와 발전원 다변화를 감안하면 지속적인 대규모 물동량 증가를 기대하기는 어렵다는 분석이다.