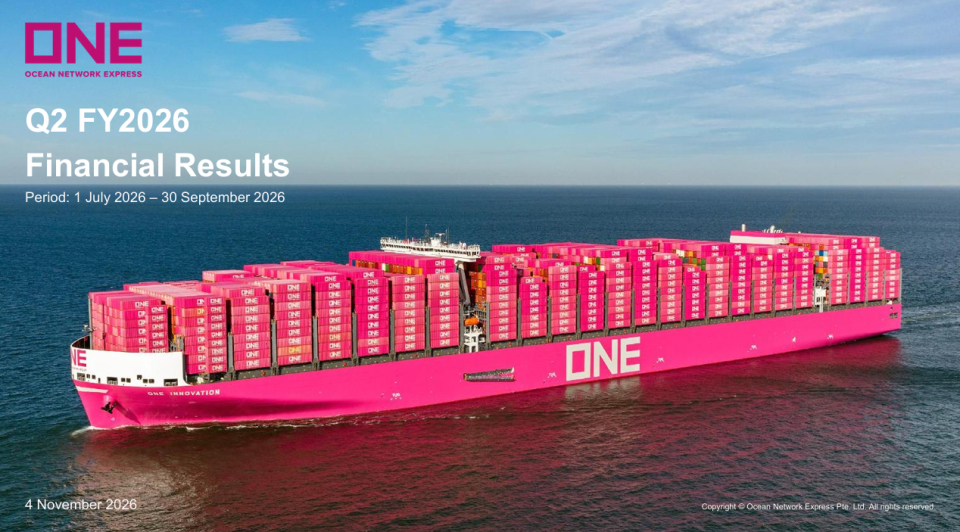
글로벌 컨테이너선사 오션네트워크익스프레스(ONE)의 2026회계연도 2분기 순이익이 전년 동기보다 4배 이상 급증했다. 항만 혼잡과 기상악화 등 공급망 차질로 실질 선복 공급이 제한되면서 운임이 크게 상승한 영향이다.
ONE이 4일 발표한 2026회계연도 2분기 실적에 따르면 지난 7~9월 매출은 62억7400만달러로 전년 동기 44억5500만달러보다 약 41% 증가했다.
EBITDA는 19억8800만달러로 전년 동기 8억8100만달러보다 126% 늘었고, 영업이익(EBIT)은 13억5800만달러로 2억8200만달러에서 약 4.8배 증가했다.
순이익은 13억1800만달러로 지난해 같은 기간 2억8500만달러보다 약 362% 늘었다. EBITDA 마진도 19.7%에서 31.7%로 높아졌다.
실적 개선의 핵심은 운임 상승이었다.
2분기 ONE의 평균 운임은 TEU당 1709달러로 지난해 같은 기간 1252달러보다 약 37% 상승했다. 반면 수송량은 339만6000TEU로 전년 동기 332만3000TEU보다 약 2% 증가하는 데 그쳤다. 물동량 증가보다는 운임 상승이 수익성 개선에 더 큰 영향을 미친 셈이다.
ONE은 미국의 재고 재축적과 데이터센터 장비·산업재 수입 증가 등에 힘입어 태평양항로의 화물 수요가 강했다고 설명했다.
여기에 동아시아의 연이은 태풍과 주요 항만 혼잡, 파나마운하의 수위 부족에 따른 통항 제한 등이 유효 선복을 줄이면서 태평양항로 운임을 끌어올렸다. 중남미와 아시아 역내 항로의 수요도 견조했다.
반면 아시아-유럽항로는 상황이 달랐다.
물동량은 비교적 안정적으로 유지됐지만 중국 국경절을 앞둔 전통적인 밀어내기 수요가 나타나지 않았고, 선복 공급 증가와 선사들의 수에즈운하 복귀가 점차 진행되면서 수급이 완화돼 운임이 하락세를 보였다.
ONE은 중동 상황과 홍해 리스크에 대응해 대체 피더 네트워크를 확보하는 등 운항체계를 조정했으며, 장기화된 항만 혼잡에 대응해 서비스 네트워크도 최적화했다고 밝혔다.
중동전쟁은 비용 측면에서는 부담으로 작용했다.
2분기 평균 벙커가격은 톤당 749달러로 전년 동기 518달러보다 44.6% 상승했다. ONE은 선박비와 변동비 증가와 함께 중동 분쟁으로 인한 벙커가격 상승이 전체 비용을 끌어올렸다고 설명했다.
하지만 운임 상승 효과가 비용 증가를 압도하면서 상반기 누적 순이익도 크게 늘었다.
2026회계연도 상반기 순이익은 13억4800만달러로 전년 동기 3억7100만달러보다 약 263% 증가했다. 매출은 108억1200만달러, EBITDA는 26억9400만달러를 기록했다.
ONE은 이에 따라 연간 실적 전망도 대폭 상향했다.
2026회계연도 연간 순이익 전망을 기존 9억달러에서 20억달러로 11억달러 높였다. 매출 전망도 194억달러에서 210억달러로 상향했으며, EBITDA는 36억달러에서 47억달러로 조정했다.
다만 하반기에는 계절적인 화물 수요 둔화로 스팟운임이 다소 하락할 것으로 예상했다. 중국 춘절을 앞두고는 운임이 다시 소폭 반등할 것으로 내다봤다.
특히 ONE의 연간 전망은 현재 호르무즈 해협 상황이 2026회계연도 말까지 이어지고, 수에즈운하 통항은 점진적으로 정상화된다는 가정을 전제로 하고 있다.
9월 말 기준 ONE의 선대는 280척, 227만1685TEU 규모다. 2분기에는 ‘ONE SUCCESS’와 ‘ONE SUMMIT’ 등 2척, 2만7864TEU를 인도받았으며 장기용선을 포함한 발주잔량은 51척이다.
이번 ONE 실적은 컨테이너 해운시장에서 물동량 증가보다 항만 혼잡과 지정학적 리스크, 기상악화 등으로 줄어든 ‘유효 선복’이 운임과 선사 수익성에 더 큰 영향을 미치고 있음을 보여준다. 다만 수에즈항로 복귀가 확대되고 신규 선복 공급이 늘어날 경우 하반기 이후 운임 하방 압력도 커질 수 있어 현재의 고수익성이 얼마나 지속될지가 관건이 될 전망이다.